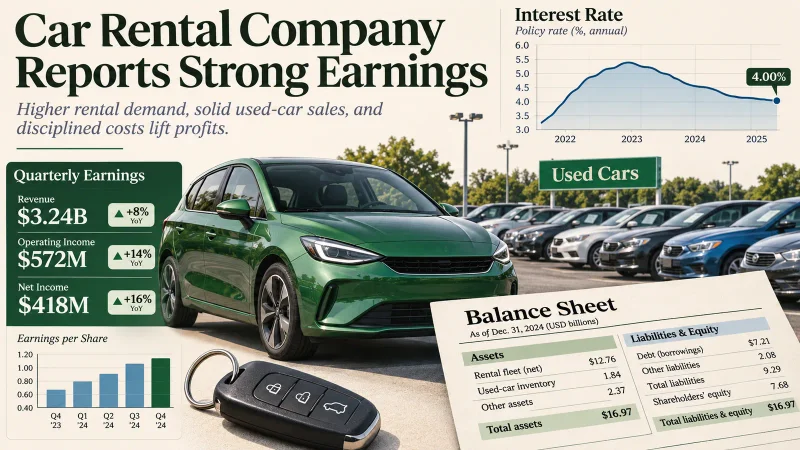
A Localiza publica o balanço do terceiro trimestre de 2026 depois do fechamento desta quinta-feira, com o mercado atento ao custo da frota e à geração de caixa. RENT3 e ações brasileiras.
A companhia confirmou a divulgação para 5 de novembro e marcou a apresentação dos resultados para sexta-feira, às 11h, no horário de Brasília.
Divulgação está prevista para depois do pregão
O calendário de Relações com Investidores informa que o release sairá após o fechamento. Até a conclusão desta matéria, a central da companhia ainda mostrava o 2T26 como o último conjunto disponível.
Esta é uma prévia, não uma antecipação do resultado. Os números do terceiro trimestre ainda não haviam sido publicados no momento da apuração. O objetivo é mostrar quais linhas do balanço ajudam o leitor a entender a operação e por que elas podem provocar reação na ação no pregão seguinte.
A base de comparação
Nos 12 meses encerrados em junho, a Localiza acumulava receita aproximada de R$ 46,4 bilhões, Ebitda de R$ 15 bilhões e lucro atribuível aos controladores de R$ 3,42 bilhões, segundo dados públicos baseados nas demonstrações.
| Indicador | Informação |
|---|---|
| Divulgação | 5 de novembro, após o fechamento |
| Webinar | 6 de novembro, às 11h |
| Receita em 12 meses até o 2T26 | R$ 46,4 bilhões |
| Ebitda em 12 meses | R$ 15 bilhões |
| Dívida líquida de referência | R$ 34,5 bilhões |
O terceiro trimestre deve ser comparado principalmente com o mesmo período de 2025, porque demanda de aluguel e venda de carros usados têm sazonalidade. A sequência trimestral ajuda a medir tendência, mas pode ser distorcida por férias e renovação da frota.
O ponto central do balanço
O foco estará no equilíbrio entre crescimento das diárias, taxa de utilização e custo de depreciação dos veículos. A venda de seminovos precisa converter a frota usada em caixa sem descontos que comprimam a margem.
A Localiza compra veículos, aluga a clientes e empresas e depois vende parte da frota. Juros altos encarecem o financiamento dessa estrutura; preços de carros, quilometragem, manutenção e valor de revenda determinam quanto cada ciclo gera de retorno.
O que pode surpreender positiva ou negativamente
Utilização acima do esperado, diária média maior e melhora na margem de seminovos seriam sinais favoráveis. Depreciação elevada, dívida crescendo mais que o Ebitda ou necessidade de descontos maiores nos carros usados poderiam pesar.
O mercado costuma reagir menos ao número isolado e mais à distância entre o resultado e as expectativas já incorporadas ao preço. Uma companhia pode apresentar crescimento e ainda cair se margens, caixa ou projeções vierem abaixo do esperado. O contrário também acontece quando uma empresa entrega números fracos, mas sinaliza melhora mais rápida adiante.
Riscos para a leitura
A Selic em 13,75% mantém pressão financeira sobre um negócio intensivo em capital. Também importam o preço dos veículos novos, a concorrência, o custo de seguros e a capacidade de renovar a frota sem elevar demais a alavancagem.
Também será importante separar efeitos contábeis de geração de caixa. Créditos tributários, variação cambial, reavaliações e ganhos com venda de ativos podem elevar o lucro sem representar avanço equivalente na operação. Receita, Ebitda, lucro líquido, dívida e fluxo de caixa respondem a perguntas diferentes e precisam ser lidos em conjunto.
O que acompanhar depois da publicação
Além do lucro, o leitor deve conferir Ebitda por segmento, depreciação média por carro, utilização da frota, preço de venda de seminovos, dívida líquida/Ebitda e projeções. A teleconferência pode esclarecer o efeito da pausa no ciclo de cortes de juros.
Na conferência com analistas, as respostas da administração sobre preços, custos, investimentos e demanda podem ter tanto peso quanto o release. O leitor deve observar se a empresa mantém metas, altera prioridades ou reconhece riscos novos. A comparação mais útil será com o mesmo trimestre do ano anterior e com a trajetória dos últimos trimestres, não apenas com o período imediatamente anterior.