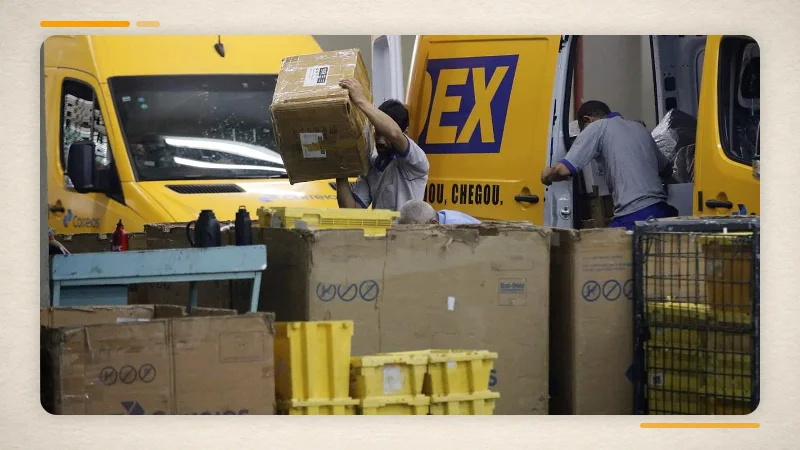
Os Correios cobram R$ 51,6 milhões do TRBL11 em ação indenizatória relacionada a um complexo logístico em Contagem, Minas Gerais. O processo envolve o TRBL11 e ganhou atenção entre investidores de fundos imobiliários pelo possível impacto patrimonial.
O fundo foi citado e informou que já apresentou defesa na 6ª Vara Federal Cível do Distrito Federal. A gestão diz identificar fragilidades nos argumentos da estatal.
Principais números
| Indicador | Valor |
|---|---|
| Valor cobrado | R$ 51,6 milhões |
| Autor da ação | Correios |
| Imóvel | complexo em Contagem |
| Vara | 6ª Federal Cível do DF |
| Situação | defesa apresentada |
O que aconteceu
Os Correios ocuparam anteriormente o empreendimento. O imóvel passou por intervenções e foi liberado depois de nova vistoria, mas a estatal não retomou as operações no local.
A ação busca compensação por supostos prejuízos. O fundo reconhece que existe risco, mas afirma confiar na improcedência. Não há decisão definitiva nem obrigação de pagamento neste momento.
O que muda para o investidor
O efeito depende da avaliação jurídica, de eventuais provisões e do desfecho. Uma cobrança não equivale a perda confirmada, mas pode aumentar despesas e incerteza por vários trimestres.
O caso também chama atenção para concentração de receita e condições técnicas dos imóveis logísticos. Contratos, responsabilidades de manutenção e seguros são essenciais na avaliação do risco.
Como avaliar o impacto para o cotista
Fundos imobiliários distribuem a maior parte do resultado apurado segundo as regras aplicáveis, mas rendimento mensal não é garantia. Vendas de imóveis, correção de CRIs, multas, vacância e reservas podem elevar ou reduzir o pagamento. O valor por cota deve ser comparado ao resultado recorrente e à posição de caixa.
Nos fundos de tijolo, ocupação, qualidade dos imóveis, prazo dos contratos e concentração de inquilinos são centrais. Nos fundos de papel, o investidor deve olhar garantias, indexadores, qualidade dos devedores e eventuais atrasos. Dividend yield alto pode refletir risco maior ou queda da cotação.
Juros influenciam preço e financiamento
FIIs competem com títulos públicos por capital. Quando as taxas longas sobem, o mercado costuma exigir rendimento maior e pressionar as cotas. Juros também encarecem dívidas e aquisições, embora fundos de recebíveis indexados ao CDI possam aumentar a receita em determinados cenários.
O preço patrimonial é uma referência, não uma promessa de valor. Imóveis passam por laudos periódicos e podem demorar para ser vendidos. A decisão deve considerar liquidez, gestão, histórico, diversificação e capacidade de manter renda sem consumir reservas por tempo excessivo.
Resultado mensal, reserva e valor da cota
O rendimento anunciado nasce do resultado do fundo, mas o calendário entre competência e pagamento pode criar diferenças. Gestores podem acumular parte do lucro em reserva para suavizar distribuições futuras, respeitando as regras semestrais. Reserva oferece estabilidade, porém não substitui geração recorrente por tempo indefinido.
Amortização é diferente de rendimento: devolve parte do capital investido e reduz o patrimônio do cotista. Ganhos na venda de imóveis também podem elevar pagamentos por um período sem que o aluguel mensal tenha crescido. Ler o relatório gerencial evita comparar receitas de naturezas distintas.
A cotação reage a juros, liquidez e percepção de risco. Fundos pequenos podem ter spreads maiores entre compra e venda. Ordens limitadas ajudam a controlar o preço, especialmente em dias de baixo volume. Comprar apenas pelo dividendo anunciado não garante retorno porque a cota negocia sem esse direito depois da data-base.
Diversificação e qualidade da gestão
Concentração em um imóvel, inquilino ou devedor aumenta o impacto de um problema específico. Diversificação reduz essa dependência, mas não corrige ativos ruins. O cotista deve entender garantias, contratos, localização, prazo e capacidade do gestor de cobrar, renegociar ou vender.
Taxas de administração e performance reduzem o resultado disponível e precisam ser comparadas ao serviço prestado. Uma gestão ativa pode criar valor em aquisições, vendas e renegociações; decisões ruins também podem cristalizar perdas. Histórico, transparência e alinhamento importam tanto quanto o rendimento do último mês.
Cuidados antes de negociar a cota
Fatos relevantes e avisos de rendimento informam eventos específicos, mas o relatório gerencial mostra como eles se encaixam na carteira. Antes de negociar, o cotista deve conferir data, condições pendentes e eventual estimativa de impacto por cota.
Preço pode reagir antes que dinheiro entre no caixa ou que uma disputa termine. Liquidez limitada também amplia oscilações. A leitura prudente separa anúncio, conclusão e efeito financeiro efetivo. Nos próximos relatórios, será possível verificar se a decisão fortaleceu resultado recorrente ou apenas produziu benefício temporário. Comparar o evento com patrimônio, resultado mensal e número de cotas evita que valores absolutos pareçam maiores ou menores do que realmente são.
O que acompanhar agora
Decisões processuais, classificação de risco feita pelos administradores, despesas jurídicas e qualquer acordo devem ser monitorados. Mudança relevante precisa ser comunicada aos cotistas.
A postura correta é acompanhar o processo sem tratar R$ 51,6 milhões como perda certa ou ignorar a exposição. O impacto só poderá ser dimensionado com novos atos formais.
Fontes da apuração: fato relevante do TRBL11, informações processuais e comunicado da gestora Rio Bravo.