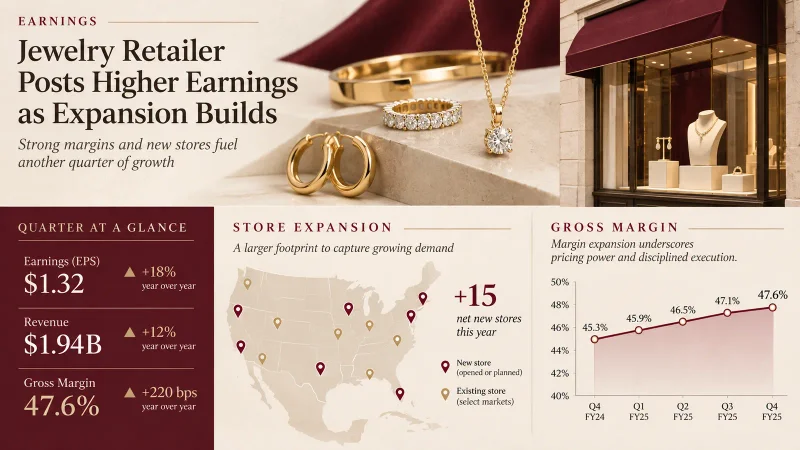
A Vivara publica o balanço do terceiro trimestre nesta quinta-feira, e o foco será conciliar a expansão acelerada com a recuperação das margens. VIVA3 e ações de varejo.
A empresa confirmou a divulgação em seu calendário de RI. A marca Life vem ampliando presença, enquanto o custo dos metais e o ritmo de novas lojas influenciam despesas e capital de giro.
Divulgação está prevista para depois do pregão
O resultado é esperado depois do mercado em 5 de novembro. Esta matéria usa apenas informações já publicadas até o segundo trimestre e não antecipa o novo balanço.
Esta é uma prévia, não uma antecipação do resultado. Os números do terceiro trimestre ainda não haviam sido publicados no momento da apuração. O objetivo é mostrar quais linhas do balanço ajudam o leitor a entender a operação e por que elas podem provocar reação na ação no pregão seguinte.
A base de comparação
No 2T26, a receita foi de aproximadamente R$ 833 milhões, crescimento anual de 47,8%. O lucro ficou perto de R$ 152 milhões e a margem líquida caiu para 18,2%, ante 26,8% um ano antes na base comparável apresentada.
| Indicador | Informação |
|---|---|
| Receita no 2T26 | R$ 833 milhões |
| Crescimento anual | 47,8% |
| Lucro líquido | cerca de R$ 152 milhões |
| Margem líquida | 18,2% |
| Ebitda | R$ 239 milhões |
O avanço expressivo da receita não virou crescimento equivalente do lucro. O terceiro trimestre mostrará se a diluição de despesas e a maturação das unidades começam a recompor rentabilidade.
O ponto central do balanço
A expansão da Life é central. No trimestre anterior, a receita da marca cresceu 15,8% e havia 45 novas lojas em 12 meses. A abertura amplia alcance, mas pressiona aluguel, pessoal, estoque e marketing antes de chegar à maturidade.
A operação verticalizada dá controle sobre produção e distribuição, porém expõe a empresa a ouro, prata, câmbio e necessidade de manter estoque valioso. Giro de inventário e vendas mesmas lojas ajudam a medir eficiência.
O que pode surpreender positiva ou negativamente
Margem bruta melhor, vendas mesmas lojas fortes e crescimento digital poderiam sustentar leitura positiva. Estoque aumentando mais que receita, despesa de expansão ou pressão dos metais seriam alertas.
O mercado costuma reagir menos ao número isolado e mais à distância entre o resultado e as expectativas já incorporadas ao preço. Uma companhia pode apresentar crescimento e ainda cair se margens, caixa ou projeções vierem abaixo do esperado. O contrário também acontece quando uma empresa entrega números fracos, mas sinaliza melhora mais rápida adiante.
Riscos para a leitura
Consumo discricionário, preço do ouro, governança, execução de lojas e concentração da produção são fatores relevantes. O quarto trimestre é sazonalmente forte, portanto o 3T também serve como preparação para o Natal.
Também será importante separar efeitos contábeis de geração de caixa. Créditos tributários, variação cambial, reavaliações e ganhos com venda de ativos podem elevar o lucro sem representar avanço equivalente na operação. Receita, Ebitda, lucro líquido, dívida e fluxo de caixa respondem a perguntas diferentes e precisam ser lidos em conjunto.
O que acompanhar depois da publicação
O investidor deve olhar vendas mesmas lojas, receita da Life, margem bruta, Ebitda, estoque, geração de caixa e ritmo de abertura. A administração pode detalhar planos para o fim do ano e custos de matérias-primas.
Na conferência com analistas, as respostas da administração sobre preços, custos, investimentos e demanda podem ter tanto peso quanto o release. O leitor deve observar se a empresa mantém metas, altera prioridades ou reconhece riscos novos. A comparação mais útil será com o mesmo trimestre do ano anterior e com a trajetória dos últimos trimestres, não apenas com o período imediatamente anterior.