

O Banco de Compensações Internacionais, o BIS, alertou para o crescimento do endividamento que financia o boom da inteligência artificial. O crédito privado destinado ao setor de tecnologia passou de cerca de US$ 22 bilhões em 2010 para mais de US$ 1 trilhão em 2025, elevando a exposição dos mercados globais a projetos caros e de retorno ainda incerto.
O alerta não equivale a uma previsão de colapso. O BIS afirma que não há sinais de estresse generalizado, mas identifica vulnerabilidades que podem ganhar força se a receita produzida pelos investimentos em IA ficar abaixo do esperado.
Quanto a tecnologia tomou emprestado?
Segundo os dados apresentados pelo BIS, empresas de tecnologia respondiam por 22% do mercado de crédito privado em 2010. Em 2025, essa participação chegou a 44%, com volume superior a US$ 1 trilhão.
Ao considerar diferentes formas de financiamento, os empréstimos pendentes ligados ao setor se aproximavam de US$ 2,5 trilhões. O salto acompanha a construção de data centers, a compra de chips avançados e os contratos de energia necessários para treinar e operar modelos de IA.
Por que o crédito privado preocupa?
Crédito privado é concedido por fundos e outros investidores fora do sistema bancário tradicional. Ele pode atender empresas que precisam de estruturas flexíveis, mas costuma oferecer menos transparência pública do que títulos negociados em mercado.
O BIS aponta riscos de alavancagem, avaliações difíceis de comparar e relações circulares entre fornecedores, clientes e financiadores. Em alguns acordos, companhias de tecnologia investem em empresas que, depois, utilizam os recursos para contratar a infraestrutura das próprias investidoras.
Essas relações não são necessariamente irregulares. O problema surge quando elas dificultam avaliar de onde vem a demanda final e quanto da receita depende de financiamento contínuo.
O retorno dos data centers será suficiente?
Essa é a pergunta central. A infraestrutura exige desembolsos antecipados muito altos, enquanto a receita se forma ao longo de anos. Se a adoção de IA avançar mais devagar ou os preços dos serviços caírem, empresas muito endividadas podem enfrentar dificuldade para refinanciar obrigações.
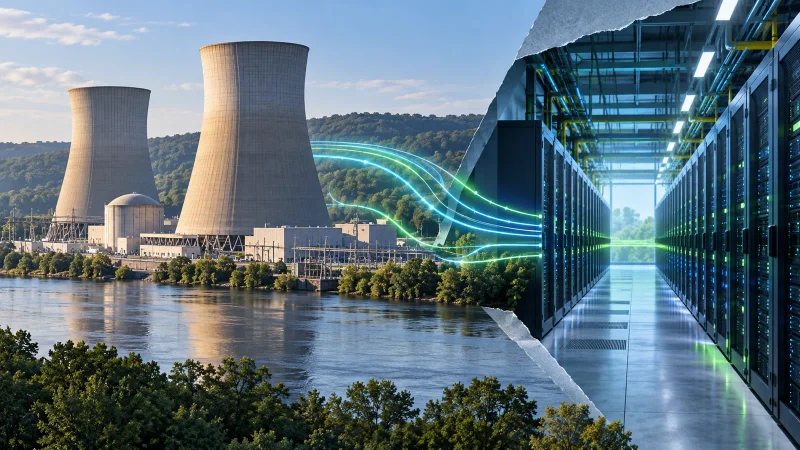
Energia também virou um gargalo. A Microsoft, por exemplo, assinou um acordo de longo prazo ligado à reativação de Three Mile Island para atender sua demanda elétrica. O caso mostra que a expansão deixou de ser apenas uma corrida por chips.
Há uma bolha de inteligência artificial?
O documento não conclui que exista uma bolha prestes a estourar. Ele recomenda acompanhar a qualidade dos tomadores, a concentração do crédito e a capacidade dos projetos de gerar caixa.
Também é preciso separar empresas. Algumas já possuem receita recorrente, balanços robustos e clientes diversificados. Outras dependem de capital externo e de projeções agressivas. Colocar todas no mesmo grupo esconde diferenças importantes.
O panorama sobre AGI e as empresas na corrida tecnológica ajuda a entender por que os investimentos continuam elevados, mesmo sem consenso sobre quando sistemas mais avançados serão alcançados.
O que pode afetar o Brasil?
O efeito chega pelo câmbio, pelos juros internacionais e pelo valor das empresas de tecnologia. Uma correção forte nos Estados Unidos pode reduzir o apetite por risco e pressionar ativos emergentes. Ao mesmo tempo, a demanda por energia, minerais e infraestrutura pode abrir oportunidades para fornecedores brasileiros.
O sinal do BIS é de prudência, não de pânico. A dívida cresceu muito mais rápido do que há uma década e precisa ser confrontada com receitas efetivas, contratos duradouros e capacidade de pagamento.