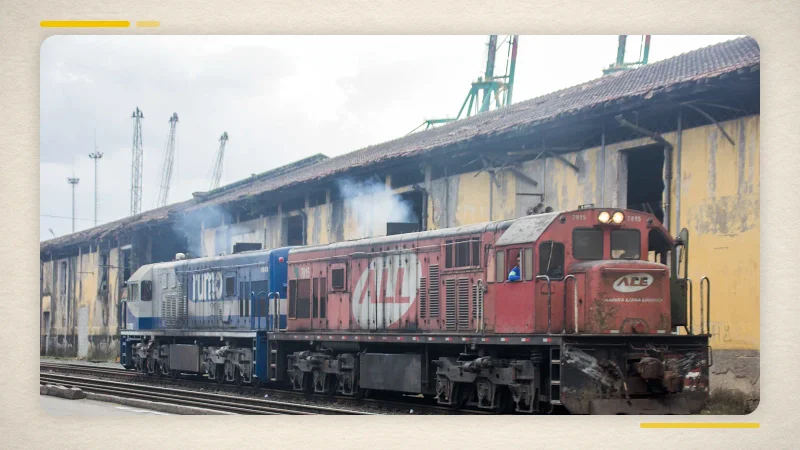
A Cosan apresenta nesta sexta-feira (13) o balanço do terceiro trimestre de 2026, com dívida, venda de ativos e Raízen entre os pontos centrais. O resultado de CSAN3 também dependerá do desempenho de Rumo, Compass e Moove.
A companhia funciona como uma holding com participações em energia, logística, gás e lubrificantes. Por isso, o lucro consolidado pode variar com equivalência patrimonial e eventos financeiros.
Principais números
| Indicador | Valor |
|---|---|
| Data prevista | 13 de novembro |
| Ticker da Cosan | CSAN3 |
| Raízen | RAIZ4 |
| Rumo | RAIL3 |
| Tema principal | alavancagem |
O que aconteceu
O mercado observará a dívida no nível da holding e as medidas para simplificar o portfólio. Vendas de ativos podem reforçar caixa, mas também reduzem resultados futuros das participações alienadas.
Raízen enfrenta ciclo desafiador em açúcar, etanol e distribuição de combustíveis. Rumo oferece exposição a logística ferroviária, enquanto Compass e Moove adicionam negócios de gás e lubrificantes.
O que muda para o investidor
Em holdings, desconto em relação ao valor das participações pode aumentar quando dívida e complexidade sobem. A redução desse desconto depende de transparência, capital disciplinado e geração de caixa.
O lucro contábil pode oscilar por marcações e equivalência sem representar entrada imediata de recursos. Dividendos recebidos das investidas e despesas financeiras da holding são especialmente relevantes.
Como analisar um balanço sem olhar apenas o lucro
O lucro é importante, mas pode mudar por efeitos fiscais, venda de ativos, provisões e bases de comparação. Receita mostra o tamanho das vendas; Ebitda ajuda a medir a operação; fluxo de caixa revela quanto efetivamente entrou depois dos investimentos. Dívida e custo financeiro completam a leitura.
Uma empresa pode apresentar lucro maior e caixa mais fraco, ou o contrário. Por isso, a direção das margens e a diferença entre resultado contábil e ajustado são tão importantes quanto a última linha. Também convém comparar o trimestre com o mesmo período do ano anterior e com os três meses imediatamente anteriores.
O que realmente pode mover a ação
As ações reagem à diferença entre o resultado e o que já estava embutido no preço. Um balanço crescente pode decepcionar se o mercado esperava mais; um lucro menor pode ser bem recebido quando a queda era prevista e os indicadores futuros melhoram. Projeções da administração e comentários sobre demanda costumam pesar.
O investidor deve acompanhar execução, retorno sobre o capital, geração de caixa e necessidade de financiamento. Uma boa notícia isolada não elimina riscos estruturais, assim como um trimestre fraco não define sozinho a capacidade de longo prazo do negócio.
Crescimento, margem e geração de caixa
Receita maior só cria valor quando a empresa preserva margem e converte o resultado em caixa. Expansão pode exigir estoque, contas a receber, novas unidades ou investimentos antes de produzir retorno. Por isso, o fluxo de caixa operacional e o capex ajudam a mostrar se o crescimento financia a si mesmo ou depende de dívida.
A margem também precisa ser analisada pela origem. Ganhos de preço, produtividade e escala tendem a ser mais sustentáveis do que cortes que adiam despesas necessárias. Efeitos cambiais, créditos tributários e reversões contábeis podem melhorar um trimestre sem alterar a capacidade normal da operação.
No balanço patrimonial, o leitor deve observar caixa, dívida bruta, vencimentos e custo médio. Empresas com investimentos longos podem carregar dívida elevada, mas precisam demonstrar que o retorno esperado supera o custo de financiamento. Juros altos tornam essa comparação ainda mais importante.
O resultado e o preço da ação
Uma companhia não precisa estar mal para sua ação cair. Se o preço já incorporava crescimento forte, números apenas razoáveis podem provocar revisão das estimativas. O inverso também acontece quando o mercado esperava uma deterioração maior. A reação inicial mostra surpresa, não necessariamente o valor de longo prazo.
Projeções da administração devem ser tratadas como metas condicionadas a demanda, custos e execução. O investidor pode confrontá-las com o histórico de entregas. Nos próximos resultados, a confirmação virá pela repetição das margens, pela geração de caixa e pelo retorno sobre o capital aplicado, e não apenas por uma manchete positiva.
Limites da leitura trimestral
O balanço retrata três meses e pode conter sazonalidade. Comparar apenas com o trimestre imediatamente anterior pode distorcer negócios influenciados por safra, datas comerciais ou calendário de investimentos. A base anual reduz parte desse efeito, mas também pode carregar eventos que não se repetem.
Os números devem ser acompanhados pelas notas explicativas e pela teleconferência, onde a administração detalha premissas e riscos. Projeções continuam sujeitas a demanda, juros e execução. A confirmação da tendência exige novos trimestres e geração de caixa compatível com o lucro divulgado.
O que acompanhar agora
Dívida líquida, custo financeiro, liquidez, desinvestimentos e projeções da administração estarão no foco. Após a divulgação, os números precisam ser atualizados antes de qualquer conclusão sobre surpresa.
A pauta central não é apenas o lucro trimestral, mas a capacidade de a Cosan reduzir risco financeiro sem comprometer os ativos que sustentam seu valor.
Fontes da apuração: calendário corporativo da Cosan, agenda de resultados da B3 e documentos das companhias investidas.