

As exportações chinesas de automóveis de passageiros cresceram 64% em setembro de 2026 na comparação anual e chegaram a cerca de 919 mil unidades. Nos primeiros nove meses do ano, os embarques ultrapassaram 7,1 milhões de veículos, avanço superior a 70%. O salto reforça a posição da China como maior exportadora mundial do setor e aumenta a pressão competitiva sobre montadoras em outros países.
Os dados foram divulgados em reportagem da Associated Press. No mesmo mês, as vendas domésticas de carros de passageiros recuaram 27%, para pouco mais de 1,6 milhão de unidades. A combinação de capacidade produtiva elevada e mercado interno fraco ajuda a explicar a busca acelerada por compradores no exterior.
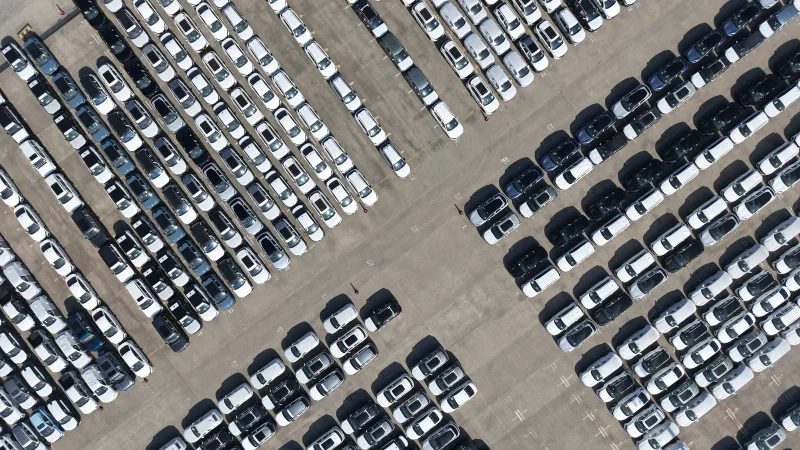
Foto de capa: veículos aguardam exportação em porto de Xangai. Foto: Chinatopix via AP, arquivo.
Exportações avançam enquanto a demanda interna recua
O contraste entre exportação e mercado doméstico é o principal sinal econômico dos números de setembro. Fabricantes instaladas na China ampliaram escala, automatizaram fábricas e disputam consumidores em uma guerra de preços prolongada. Quando a demanda local perde força, vender fora do país ajuda a ocupar linhas de produção e diluir custos fixos.
| Indicador | Resultado | Comparação |
|---|---|---|
| Exportações em setembro | Cerca de 919 mil | Alta anual de 64% |
| Exportações de janeiro a setembro | Mais de 7,1 milhões | Alta superior a 70% |
| Vendas domésticas em setembro | Mais de 1,6 milhão | Queda anual de 27% |
| Projeção para 2026 | Próxima de 10 milhões | Estimativa de analistas citados pela AP |
| Participação de marcas chinesas na Europa | Cerca de 12% em agosto | Mercado de carros novos |
É importante não somar ou comparar todas as estatísticas sem observar a categoria. A reportagem trata especificamente de automóveis de passageiros, enquanto outros levantamentos podem incluir comerciais leves, caminhões e ônibus. Diferenças de metodologia explicam por que totais publicados por entidades distintas nem sempre coincidem.
A alta das exportações não é apenas um indicador de demanda externa; ela também funciona como válvula de escape para o excesso de capacidade e a competição severa no mercado chinês.
Vantagem de custo muda a competição global
Fabricantes chinesas construíram uma cadeia integrada de baterias, eletrônica de potência e componentes. Essa estrutura reduz prazos e custos, especialmente em veículos elétricos e híbridos plug-in. Segundo a AlixPartners, citada pela AP, um elétrico chinês custa aproximadamente US$ 20 mil para ser produzido, ante US$ 31 mil de um equivalente europeu.
A diferença não representa automaticamente lucro maior. Parte pode ser usada para reduzir preços, financiar expansão comercial, adaptar produtos às regras locais e absorver tarifas. Transporte marítimo, distribuição, homologação e garantia também aumentam o custo até o consumidor final.
O setor já havia encerrado 2025 em escala recorde, como mostrou a análise sobre os 34 milhões de veículos vendidos pela indústria chinesa. A expansão de volume convive com margens apertadas. O MNZ Motors também detalhou como a rentabilidade do setor caiu para 4,4%, um alerta contra a ideia de que crescimento de unidades equivale a ganho financeiro proporcional.
Europa reage com tarifas e limites
As marcas chinesas alcançaram aproximadamente 12% do mercado europeu de carros novos em agosto, segundo os dados citados pela AP. Nos híbridos, a participação é ainda mais relevante: cerca de um em cada quatro veículos desse tipo vendidos no período tinha marca chinesa. O avanço provoca reação de governos e fabricantes locais.
A União Europeia já adotou tarifas sobre elétricos produzidos na China e estabeleceu um limite anual de 350 mil híbridos fabricados no país asiático, incluindo modelos plug-in. Essas medidas procuram reduzir o impacto sobre a indústria europeia, mas também podem encarecer veículos e acelerar a decisão das empresas chinesas de produzir dentro da região.
Construir fábricas locais é uma resposta possível, porém mais lenta e cara do que exportar. Exige fornecedores, mão de obra, licenças e volume suficiente para justificar o investimento. Outra estratégia é priorizar mercados com barreiras menores, como América Latina, Oriente Médio, Sudeste Asiático e partes da África.
O que muda para o Brasil
O Brasil já recebe um número crescente de elétricos, híbridos e modelos a combustão chineses. Mais exportações globais aumentam a variedade disponível e podem pressionar preços e equipamentos. Ao mesmo tempo, elevam a competição enfrentada por fabricantes instaladas no país e trazem o debate sobre empregos, conteúdo local e política industrial.
BYD e GWM avançaram com produção ou montagem local, enquanto outras marcas estruturam rede de concessionárias e importação. A escala chinesa permite lançamentos rápidos, mas o desempenho de longo prazo dependerá de peças, assistência, valor de revenda e adaptação às condições brasileiras. A projeção de maior participação dos carros chineses no Brasil deve ser acompanhada junto dos investimentos locais, não apenas das importações.
Para o consumidor, concorrência pode trazer preços melhores, baterias maiores e mais tecnologia de série. O risco está em escolher somente pela ficha técnica sem avaliar a rede. Garantia precisa ter execução prática, e veículos conectados exigem atualizações, diagnóstico e fornecimento de componentes eletrônicos.
Riscos para a própria indústria chinesa
Crescer 64% em um ano cria desafios logísticos. Portos, navios, centros de distribuição e estoques nos países de destino precisam acompanhar o volume. Se a demanda não absorver os embarques, descontos maiores podem pressionar margens e valor residual. Governos também podem impor novas barreiras quando percebem ameaça à produção doméstica.
A queda de 27% nas vendas internas merece atenção porque mostra que o mercado chinês não está sustentando sozinho a capacidade instalada. Consolidação de marcas, fechamento de fábricas menos eficientes e alianças podem ocorrer. Empresas com caixa, tecnologia própria e presença internacional tendem a suportar melhor uma disputa prolongada.
As exportações próximas de 10 milhões em 2026 são uma estimativa, não um resultado garantido. Câmbio, tarifas, frete, conflitos comerciais e desempenho econômico dos países compradores podem alterar o ritmo nos últimos meses do ano.
Uma mudança estrutural no mapa automotivo
O salto de setembro confirma que a China deixou de ser apenas o maior mercado e centro de produção para se tornar uma força exportadora dominante. A transformação foi impulsionada por escala, baterias, eletrificação e velocidade de desenvolvimento de novos modelos.
O próximo estágio será decidido fora das fábricas. Rede de venda, pós-venda, financiamento, confiança e regulação determinarão quais marcas transformarão volume exportado em presença duradoura. Para o Brasil, a tendência amplia a oferta, mas exige acompanhamento de qualidade, segurança e compromissos de longo prazo.
Fonte principal: Associated Press. Os percentuais se referem aos períodos e categorias descritos pela fonte.